I. QUY ĐỊNH PHÁP LUẬT CỤ THỂ VÀ NỘI DUNG CÁC ĐIỀU KHOẢN LIÊN QUAN
Việc xác định một giao dịch vay tiền là tranh chấp dân sự hay có dấu hiệu tội phạm hình sự căn cứ trực tiếp vào các văn bản pháp luật sau:
1. Bộ luật Dân sự năm 2015
Khoản 1 Điều 466 (Nghĩa vụ trả nợ của bên vay):
Bên vay tài sản là tiền thì phải trả đủ tiền khi đến hạn.
Ý nghĩa pháp lý: Dù hai bên có tranh chấp về lãi suất, hợp đồng/giấy vay tiền vẫn có hiệu lực pháp lý đối với khoản tiền nợ gốc. Bên vay bắt buộc phải có nghĩa vụ hoàn trả đầy đủ số tiền gốc đã nhận.
Khoản 1 Điều 468 (Lãi suất vay):
Mức lãi suất vay do các bên thỏa thuận nhưng không được vượt quá 20%/năm của khoản tiền vay, trừ trường hợp luật có liên quan quy định khác.
Ý nghĩa pháp lý: Trần lãi suất tối đa được pháp luật dân sự bảo vệ là 20%/năm (tương đương khoảng 1,66%/tháng). Phần thỏa thuận lãi suất vượt quá 20%/năm sẽ bị coi là không có hiệu lực.
2. Bộ luật Hình sự năm 2015 (Sửa đổi, bổ sung năm 2017)
Điều 201 (Tội cho vay lãi nặng trong giao dịch dân sự):
Truy cứu trách nhiệm hình sự đối với hành vi cho vay với mức lãi suất gấp 5 lần trở lên của mức lãi suất cao nhất quy định trong Bộ luật Dân sự (tức là từ 100%/năm hoặc 8,33%/tháng trở lên) và thu lợi bất chính từ 30.000.000 đồng trở lên (hoặc thuộc các trường hợp cấu thành tội phạm theo quy định).
3. Văn bản hướng dẫn của Hội đồng Thẩm phán Tòa án nhân dân Tối cao
Hội đồng Thẩm phán TAND Tối cao có văn bản hướng dẫn áp dụng Điều 201 Bộ luật Hình sự, xác định rõ thuật ngữ "cho vay lãi nặng" áp dụng đối với các giao dịch cho vay có mức lãi suất gấp 5 lần trở lên so với trần 20%/năm của Bộ luật Dân sự (tương ứng đạt từ 100%/năm trở lên).
II. RANH GIỚI GIỮA TRANH CHẤP DÂN SỰ VÀ TRÁCH NHIỆM HÌNH SỰ
Chủ nợ cần xác định rõ mức lãi suất mà mình đã thỏa thuận nằm ở ngưỡng nào trong 3 mức dưới đây:
Mức hợp pháp (Dưới hoặc bằng 20%/năm ~ 1,66%/tháng): Được Tòa án công nhận và bảo vệ toàn bộ cả tiền gốc lẫn tiền lãi.
Mức vi phạm ranh giới dân sự (Trên 20%/năm đến dưới 100%/năm):
Ví dụ: Mức lãi suất thỏa thuận là 5%/tháng (tương đương 60%/năm).
Hệ quả: Mức lãi này vượt quá giới hạn dân sự (20%/năm), nên phần lãi vượt trần (40%/năm) không có hiệu lực. Tuy nhiên, vì chưa vượt ngưỡng 100%/năm nên không đủ yếu tố cấu thành tội phạm hình sự và cơ quan công an không có căn cứ để khởi tố.
Mức có nguy cơ xử lý hình sự (Từ 100%/năm ~ 8,33%/tháng trở lên):
Nếu mức lãi đạt từ 100%/năm trở lên và thu lợi bất chính từ 30 triệu đồng trở lên, chủ nợ có thể phải đối mặt với trách nhiệm hình sự theo Điều 201 Bộ luật Hình sự.
Khẳng định quan trọng: Việc người vay nộp đơn tố cáo chủ nợ cho vay lãi cao không làm khoản nợ gốc tự động biến mất, cũng không phải là "chiếc vé" giúp người vay quỵt nợ.
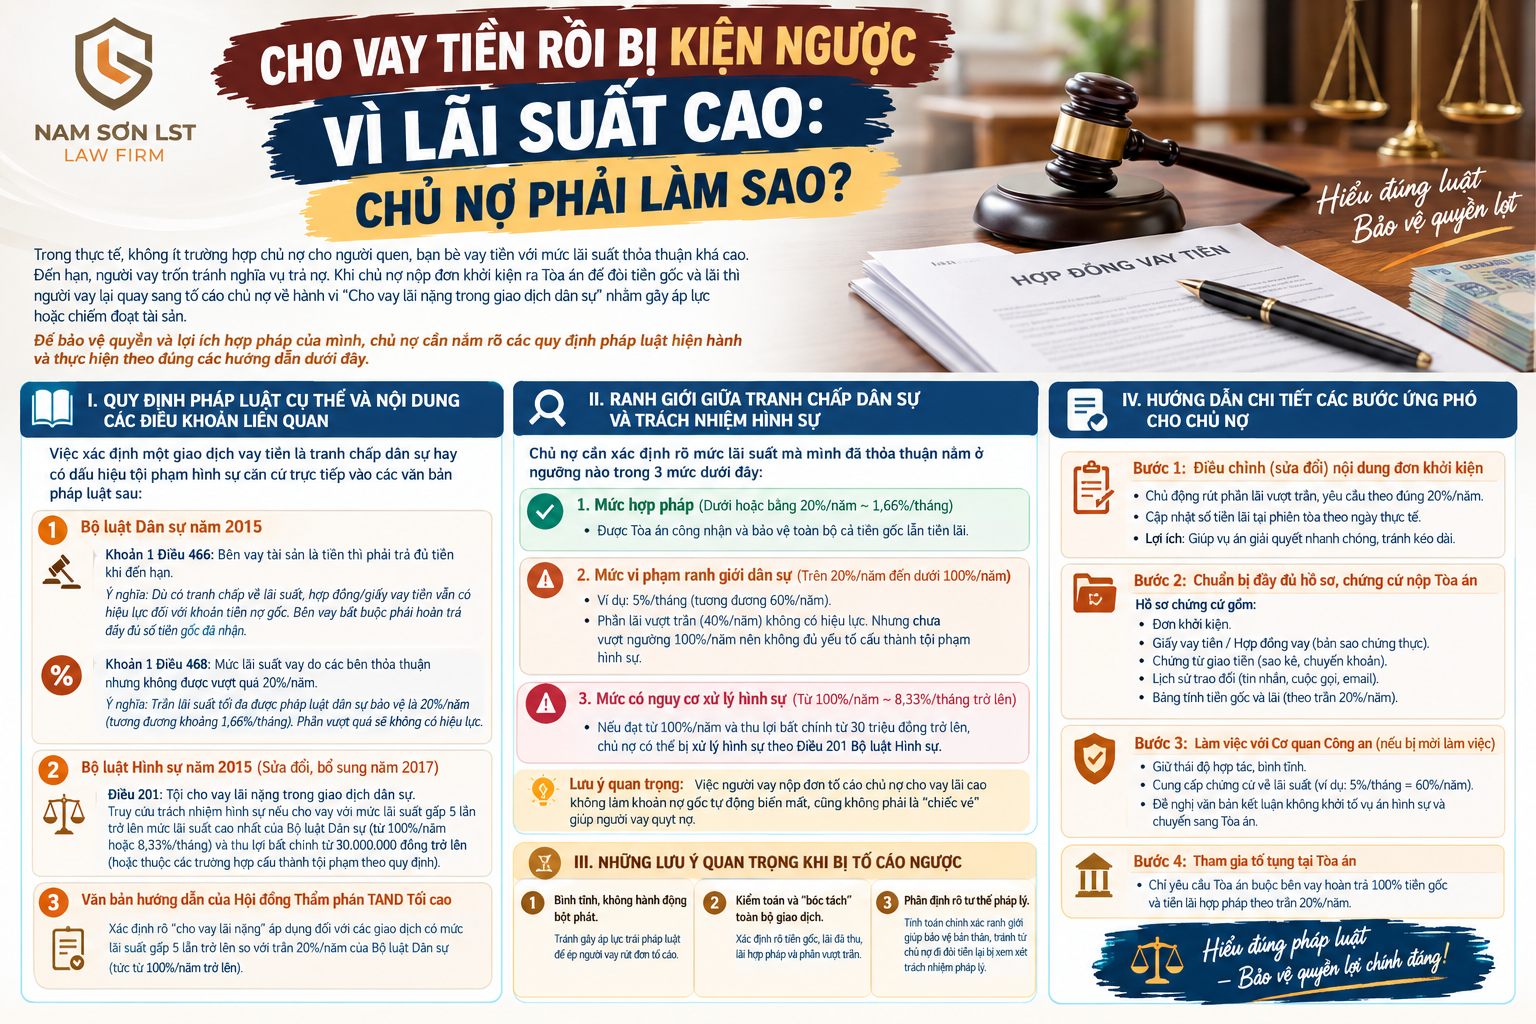
III. NHỮNG LƯU Ý QUAN TRỌNG KHI BỊ TÓ CÁO NGƯỢC
Bình tĩnh, không hành động bột phát: Không hoảng sợ nhưng tuyệt đối không chủ quan. Tránh gây áp lực trái pháp luật để ép người vay rút đơn tố cáo.
Kiểm toán và "bóc tách" toàn bộ giao dịch: Thay vì chỉ tập trung chứng minh tổng số tiền bên vay còn thiếu, chủ nợ phải bóc tách chi tiết từng khoản:
Tiền gốc thực tế đã giao nhận.
Tiền gốc đã được hoàn trả.
Tiền lãi đã thu.
Tiền lãi hợp pháp (tính theo mức tối đa 20%/năm).
Phần lãi vượt trần dân sự và khoản tiền có thể bị xem xét là thu lợi bất chính.
Phân định rõ tư thế pháp lý: Việc tính toán chính xác ranh giới giúp chủ nợ bảo vệ bản thân, tránh trường hợp từ tư thế chủ nợ đi đòi tiền lại rơi vào nguy cơ bị xem xét trách nhiệm pháp lý.
IV. HƯỚNG DẪN CHI TIẾT CÁC BƯỚC ỨNG PHÓ CHO CHỦ NỢ
Bước 1: Điều chỉnh (sửa đổi) nội dung đơn khởi kiện tại Tòa án
Chủ động rút phần lãi vượt trần: Tự điều chỉnh mức lãi suất yêu cầu trong đơn khởi kiện về đúng trần tối đa cho phép của luật dân sự là 20%/năm trên số tiền nợ gốc, tính từ ngày cho vay đến ngày nộp đơn.
Cập nhật số tiền lãi tại phiên tòa: Ngay tại phiên tòa sơ thẩm, tính toán lại chính xác số tiền lãi theo ngày thực tế để Thẩm phán ghi nhận đầy đủ vào bản án.
Lợi ích: Việc chủ động điều chỉnh giúp vụ án được giải quyết nhanh chóng, tránh bị kéo dài hoặc phát sinh các tranh chấp không cần thiết.
Bước 2: Chuẩn bị đầy đủ bộ hồ sơ, chứng cứ nộp Tòa án
Hồ sơ chứng cứ bao gồm:
Đơn khởi kiện: Trình bày rõ diễn biến sự việc, số tiền cho vay, thời hạn và các yêu cầu đề nghị Tòa án giải quyết.
Giấy vay tiền / Hợp đồng vay (Bản sao chứng thực): Thể hiện rõ giao dịch, số tiền vay và thời hạn trả.
Chứng từ giao tiền: Sao kê ngân hàng hoặc hình ảnh chuyển khoản thể hiện nội dung giao dịch nhằm chứng minh thực tế đã giao đủ tiền gốc.
Lịch sử trao đổi: Tin nhắn, cuộc gọi, email thể hiện việc bên vay thừa nhận nợ, xin gia hạn hoặc cố tình trốn tránh nghĩa vụ thanh toán.
Bảng tính tiền gốc và lãi: Lập bảng kê chi tiết số tiền gốc và tiền lãi tính theo mốc tối đa 20%/năm.
Bước 3: Làm việc với Cơ quan Công an (nếu bị mời làm việc)
Giữ thái độ hợp tác và bình tĩnh: Trình bày rõ ràng đây là tranh chấp dân sự về vay tài sản, hoàn toàn không có dấu hiệu hình sự.
Cung cấp chứng cứ về lãi suất: Cung cấp giấy vay tiền, chứng minh mức lãi suất hai bên thỏa thuận (ví dụ: 5%/tháng = 60%/năm) chưa vượt quá ngưỡng 100%/năm để xử lý hình sự theo Điều 201 Bộ luật Hình sự.
Đề nghị văn bản kết luận: Đề nghị cơ quan Công an ra văn bản không khởi tố vụ án hình sự và hướng dẫn các bên chuyển vụ việc sang Tòa án giải quyết theo đúng thẩm quyền.
Bước 4: Tham gia tố tụng tại Tòa án
Giữ thái độ thiện chí, thể hiện rõ việc tuân thủ pháp luật bằng cách chỉ yêu cầu Tòa án buộc bên vay hoàn trả 100% tiền gốc và tiền lãi hợp pháp theo trần 20%/năm.
Nếu cần hỗ trợ tư vấn pháp lý và thực hiện các thủ tục liên quan về các tranh chấp Dân sự. Quý khách hàng vui lòng liên hệ Luật Nam Sơn LST hoặc Luật sư Nguyễn Thành Trung (Ls Trung) thông qua đội ngũ hỗ trợ:
1. Thư ký Tình: 0985 536 299
2. Trợ lý Hoàng: 0965 455 832
3. Trợ lý Hồng Anh: 0966 651 840
4. Thư ký Nguyệt Hà: 0386 912 828
5. Thư ký Hồng Hà: 0933 340 866
📱 Fanpage: NAM SƠN LST Law Firm
📌 Lưu ý: Vui lòng liên hệ qua điện thoại để được hỗ trợ nhanh chóng (không tiếp nhận tư vấn qua Messenger).